Le bilan carbone entreprise s'impose aujourd'hui comme un outil de pilotage stratégique, bien au-delà du simple exercice de communication verte. Face à des réglementations européennes de plus en plus exigeantes et une pression croissante des investisseurs, des clients et des salariés, les dirigeants n'ont plus le choix : mesurer l'impact environnemental de leur activité est devenu une nécessité opérationnelle. L'Union Européenne vise une réduction de 30 % des émissions de CO2 d'ici 2030, et chaque entreprise doit prendre sa part. Cet article pose les bases concrètes pour comprendre, mettre en œuvre et valoriser cette démarche, qu'on soit une PME en phase d'amorçage ou un groupe industriel établi.
Comprendre ce que mesure vraiment un bilan carbone d'entreprise
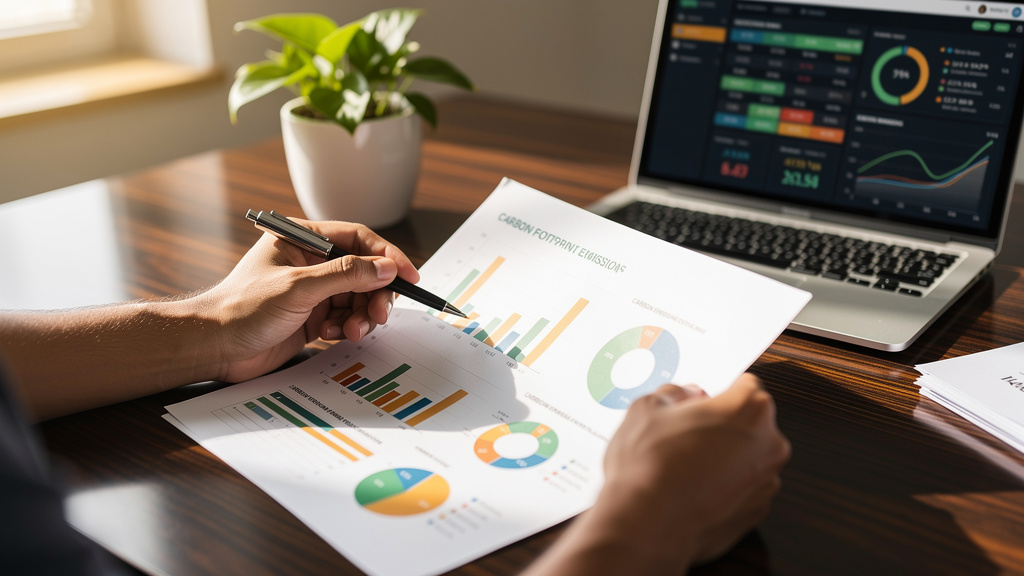
Le bilan carbone est une méthode d'évaluation des émissions de gaz à effet de serre générées directement ou indirectement par une organisation. Développée par l'ADEME (Agence de l'environnement et de la maîtrise de l'énergie) au début des années 2000, elle permet d'identifier les sources d'émissions, de les quantifier en équivalents CO2, puis de définir des actions de réduction ciblées.
La méthode repose sur trois périmètres d'analyse, souvent appelés "scopes". Le Scope 1 couvre les émissions directes : combustion de fioul, de gaz naturel, flotte de véhicules de l'entreprise. Le Scope 2 inclut les émissions indirectes liées à l'énergie achetée, notamment l'électricité. Le Scope 3, le plus complexe, englobe toutes les autres émissions indirectes : achats de matières premières, déplacements professionnels des salariés, transport des marchandises, fin de vie des produits.
Ce troisième périmètre représente souvent 70 à 90 % des émissions totales d'une entreprise de services. C'est là que se jouent les leviers d'action les plus puissants, mais aussi les plus difficiles à appréhender. Ignorer le Scope 3, c'est passer à côté de l'essentiel.
L'économie circulaire s'articule naturellement avec cette démarche. Réutiliser, réparer, recycler les ressources permet de réduire mécaniquement les émissions à chaque étape du cycle de vie d'un produit. Les entreprises qui intègrent ces principes dès la conception de leurs offres obtiennent des bilans carbone structurellement plus favorables que celles qui s'attaquent aux émissions après coup.
Les étapes pour réaliser un bilan carbone
Passer à l'acte suppose une méthode rigoureuse. Beaucoup d'entreprises se perdent dans la collecte de données ou sous-estiment le temps nécessaire à la démarche. Voici les étapes structurantes d'un bilan carbone mené sérieusement :
- Définir le périmètre organisationnel : quelles entités, quels sites, quelles activités sont inclus dans le calcul.
- Collecter les données d'activité : factures d'énergie, relevés de transport, données fournisseurs, volumes d'achats.
- Appliquer les facteurs d'émission fournis par l'ADEME ou la base de données Carbone Factor pour convertir les données brutes en équivalents CO2.
- Analyser les résultats par poste d'émission et identifier les priorités d'action.
- Définir un plan de réduction avec des objectifs chiffrés, des responsables identifiés et un calendrier.
- Communiquer et suivre les progrès dans le temps, idéalement en publiant un rapport annuel.
La collecte de données reste le point de friction principal. Les équipes achats, RH et logistique doivent être mobilisées simultanément, ce qui implique une coordination transversale souvent absente dans les structures de taille intermédiaire. Prévoir entre trois et six mois pour un premier bilan complet est réaliste.
Faire appel à un prestataire certifié par le Réseau Bilan Carbone accélère le processus et garantit la fiabilité méthodologique. Le coût varie selon la taille et la complexité de l'organisation : pour une entreprise de taille intermédiaire, les honoraires d'un audit carbone complet se situent souvent autour de plusieurs dizaines de milliers d'euros, parfois davantage selon le périmètre retenu. Des aides de l'ADEME existent pour accompagner les PME, notamment via le dispositif Diag Décarbon'Action.
Un premier bilan imparfait vaut mieux qu'une attente de perfection. Les données s'affinent au fil des exercices, et la valeur d'un bilan carbone réside autant dans la dynamique qu'il enclenche que dans la précision absolue de ses chiffres.
Les enjeux écologiques et économiques
Réduire ses émissions, c'est aussi réduire ses coûts. Cette équation n'est pas systématique, mais elle se vérifie dans de nombreux cas concrets. Une entreprise qui diminue sa consommation d'énergie réduit sa facture. Celle qui optimise ses flux logistiques consomme moins de carburant. Celle qui allonge la durée de vie de ses équipements achète moins souvent.
Les investisseurs institutionnels intègrent désormais les critères ESG (Environnement, Social, Gouvernance) dans leurs décisions d'allocation. Une entreprise sans bilan carbone ni trajectoire de réduction se retrouve progressivement exclue de certains appels d'offres, partenariats ou financements. Ce n'est plus une question d'image : c'est une question d'accès aux ressources.
Du côté des ressources humaines, l'impact est tout aussi tangible. Les jeunes talents privilégient les employeurs dont les engagements environnementaux sont documentés et vérifiables. Un bilan carbone publié et assorti d'un plan d'action crédible devient un argument de recrutement dans des secteurs en tension.
Sur le plan écologique pur, chaque tonne de CO2 évitée compte. La France s'est engagée à atteindre la neutralité carbone d'ici 2050, conformément à la Stratégie Nationale Bas-Carbone. Les entreprises qui anticipent cette trajectoire gagnent du temps, de la compétitivité et de la résilience face aux futures contraintes réglementaires.
Réglementations et obligations légales
Le cadre juridique français s'est considérablement renforcé depuis la loi Grenelle II de 2010, qui a rendu obligatoire le bilan des émissions de gaz à effet de serre (BEGES) pour certaines catégories d'entreprises. Aujourd'hui, toute entreprise de plus de 500 salariés en France métropolitaine (250 outre-mer) est tenue de publier ce bilan tous les quatre ans, ainsi qu'un plan de transition.
Le Ministère de la Transition écologique supervise ces obligations et publie les bilans déposés sur une plateforme publique. Les entreprises non conformes s'exposent à des sanctions administratives, mais surtout à un risque réputationnel croissant dans un contexte de transparence accrue.
Au niveau européen, la directive CSRD (Corporate Sustainability Reporting Directive), entrée en application progressivement depuis 2024, étend les obligations de reporting extra-financier à un spectre d'entreprises beaucoup plus large. D'ici 2026, des milliers d'entreprises supplémentaires devront produire des rapports de durabilité détaillés, incluant des données sur leurs émissions de gaz à effet de serre selon les trois scopes.
Les normes comptables de durabilité européennes (ESRS) standardisent le format de ces rapports, ce qui facilite la comparaison entre entreprises mais impose aussi une rigueur méthodologique nouvelle. Les directions financières et juridiques doivent s'approprier ces exigences sans délai.
Des modèles d'entreprises qui ont transformé leur approche
Certaines entreprises françaises ont fait du bilan carbone un véritable levier de transformation. Schneider Electric, par exemple, a intégré la mesure des émissions dans chaque décision d'investissement et affiche des objectifs de réduction validés par l'initiative Science Based Targets. La démarche n'est pas cosmétique : elle structure les choix d'approvisionnement, de R&D et de déploiement commercial.
Dans le secteur agroalimentaire, des coopératives agricoles ont commencé à intégrer le bilan carbone à l'échelle de la filière, en remontant jusqu'aux pratiques des éleveurs et des cultivateurs. Cette approche "Scope 3 étendu" permet d'identifier des leviers d'action là où les émissions sont réellement générées, et non seulement là où elles sont comptabilisées.
Les PME ne sont pas en reste. Des entreprises de moins de 50 salariés ont réalisé leur premier bilan carbone grâce aux dispositifs d'accompagnement de l'ADEME, et ont découvert que leur principal poste d'émission était les déplacements domicile-travail de leurs salariés. Résultat : mise en place d'un forfait mobilité durable, télétravail structuré, et réduction mesurable dès l'exercice suivant.
Ce que montrent ces exemples, c'est qu'un bilan carbone bien conduit génère des décisions concrètes. Il ne reste pas dans un tiroir. Les 70 % d'entreprises françaises ayant engagé cette démarche en 2025 ne l'ont pas fait par idéalisme : elles y ont vu un outil de gestion à part entière, capable d'éclairer des arbitrages que les indicateurs financiers traditionnels ne permettent pas de voir.
La prochaine étape pour beaucoup sera d'intégrer les émissions carbone dans la comptabilité analytique, en attribuant un coût carbone interne à chaque activité, chaque produit, chaque client. Ce "prix interne du carbone" transforme la durabilité en variable de gestion ordinaire, et non en contrainte subie.